 Araç
 Ev
 Bireysel
 İş ve ticari
Evini, içindekilerle birlikte koru.
Konut sigortası binanı ve eşyalarını yangın, su baskını, hırsızlık gibi risklere karşı güvenceye alır. Anlaşmalı şirketlerin tekliflerini topla, sana uyanı seç.
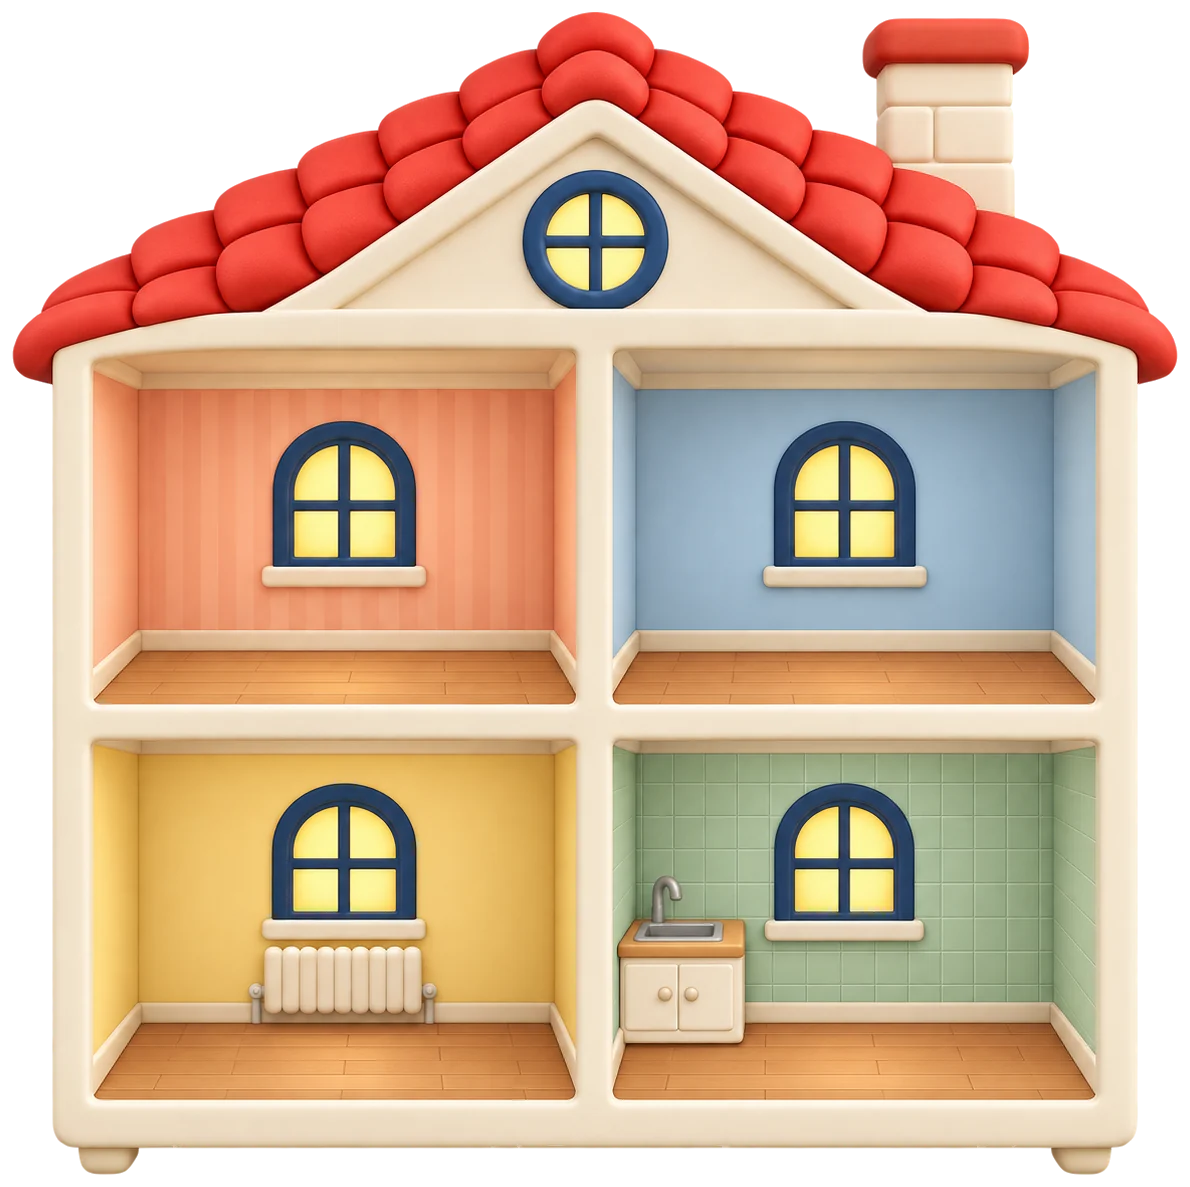
Evi ters çevir. Düşen her şey eşyadır.
Konut sigortası iki parçadan oluşur: bina ve eşya. Sigortacıların sevdiği bir benzetme var; evi ters çevirip salladığını düşün. Yerinde kalanlar bina, düşenler eşya.
Eşya
0 / 8 düştüBina
yerinde- Duvarlar ve çatı
- Kapı ve pencereler
- Petekler
- Evye ve tesisat
Petek ve evye düşmedi, çünkü tesisat binaya dahil. Kiracıysan binayı ev sahibi sigortalar; sen eşyanı sigortalarsın.
Etiketleri çevir, teminatları tanı.
Konut sigortası tek bir koruma değil, bir anahtarlık gibi. Her anahtar bir riske karşılık gelir; etikete dokun, arkasında ne yazdığını gör.
Hangi etiketin pakete dahil olduğu şirketten şirkete değişir; tekliflerde tek tek görürsün.
Bağlayıcı olan poliçen ve genel şartlardır.
Oranlar temsilidir. DASK limiti evinin yüzölçümüne ve yapı tarzına göre belirlenir; deprem hasarlarında genellikle bir muafiyet uygulanır. Deprem teminatı eklemek için çoğu şirket geçerli bir DASK poliçesi ister.
DASK zorunlu. Ama tek başına yetmeyebilir.
DASK depremin binana verdiği zararı belirli bir limite kadar öder; eşyanı karşılamaz. Konut poliçene deprem teminatı eklersen limitin üstünde kalan bina hasarı ve eşyaların da güvenceye girer.
Kaydırıcıyı sona çek, teminatı kapat; farkı çubuklarda gör.
Kiracı mısın, ev sahibi mi?
Konut sigortasını ikisi de yaptırabilir; yalnızca sigortaladıkları şey farklıdır.
Bina ve eşya
- Binayı sigortalarsın: DASK zorunlu, konut sigortası tamamlar.
- Evde oturuyorsan eşyalarını da eklersin.
- Kiraya verdiysen kira kaybı teminatına bak.
Eşya ve sorumluluk
- Eşyalarını sigortalarsın; taşınınca poliçen de seninle gelir.
- Ev sahibine ya da komşuna verebileceğin zarar için mali sorumluluk teminatı.
- Binayı ve DASK'ı ev sahibi yaptırır.
Kısacası: bina sahibinin, eşya içinde oturanın sorumluluğunda.
Teklif için altı bilgi yeter.
Sigorta şirketleri konut primini evinin adresine, büyüklüğüne ve yaşına göre hesaplar. Zillere bas; Ango kapıya gelip hangi bilginin neden istendiğini anlatsın.
0 / 6 bilgiye baktın.
Konut sigortası teklifi al
Buzdolabındaki notlar
Konut sigortası hakkında en çok sorulanlar. Bir nota dokun, cevabı burada açılsın.
Konut sigortası zorunlu mu?
Hayır, konut sigortası isteğe bağlıdır. Zorunlu olan DASK'tır. Konut kredisi kullanıyorsan banka ayrıca konut sigortası isteyebilir.
DASK varken konut sigortasına neden ihtiyacım olsun?
DASK yalnızca depremin ve depreme bağlı yangın, patlama, yer kaymasının binaya verdiği zararı limitine kadar karşılar. Eşyalarını, yangını, su baskınını ya da hırsızlığı karşılamaz; bunlar için konut sigortası gerekir.
Kiracıyım, konut sigortası yaptırabilir miyim?
Evet. Kiracı olarak eşyalarını ve ev sahibine ya da komşuna verebileceğin zararları sigortalatabilirsin. Binayı ve DASK'ı ev sahibi yaptırır.
Bina ile eşya arasındaki fark ne?
Evi ters çevirdiğini düşün: duvarlar, çatı, kapı ve pencereler, tesisat yerinde kalır, bunlar binadır. Mobilya, beyaz eşya, elektronik ve giysiler düşer, bunlar eşyadır. Mücevher ve sanat eseri gibi değerli eşyaları poliçede ayrıca belirtmen gerekir.
Sigorta bedelini nasıl belirlerim?
Bina bedeli evin satış fiyatı değil, yeniden yapım maliyetidir. Eşya bedeli ise eşyalarını bugün yeniden almanın tutarıdır. Bedeli düşük gösterirsen eksik sigorta olur ve hasarda ödeme aynı oranda azalır.
Evimden komşuma su sızarsa sigortam öder mi?
Poliçende üçüncü şahıs mali sorumluluk teminatı varsa komşunun evinde oluşan zarar bu teminattan karşılanır. Kendi evindeki su hasarı ise dahili su teminatına girer.
Evde yokken hırsızlık olursa ne yapmalıyım?
Önce polise haber ver ve tutanak tutulmasını iste, sonra sigorta şirketine bildir. Hırsızlık teminatı genellikle zorla girilmiş olmasını arar; kırılan kapı ya da pencerenin fotoğraflarını sakla.
Asistans hizmeti ne işe yarar?
Kapıda kaldığında çilingir, boru patladığında tesisatçı, elektrik kesildiğinde usta gibi acil durumlarda eve yardım gönderilir. Hizmetler ve yıllık kullanım limitleri poliçeye göre değişir.
Aradığın yoksa Ango'ya yaz ya da sözlüğe bak.
Evinin üstüne bir çatı daha.
Konut sigortası, evinin başına gelebileceklere karşı ikinci bir çatı gibi. Adresin, metrekaren ve inşa yılın hazırsa anlaşmalı şirketlerin tekliflerini yan yana getirelim.